
Prezentujemy kolejny raport „Służewiec 2025”. Przygotowaliśmy kompleksową analizę, w której przyglądamy się biurowemu krajobrazowi Służewca i zmianom, jakie zachodzą w tej dynamicznej części Warszawy. Pokazujemy, jak ewoluujące potrzeby biznesu i pracowników przyczyniły się do rozwoju innych lokalizacji biurowych, a w konsekwencji wpłynęły na transformację Służewca – napędzając rozwój sektora mieszkaniowego oraz nowoczesnych konceptów living.
Służewiec to miejsce, które w ostatnich latach przeszło imponującą metamorfozę. Jeszcze kilka(naście) lat temu kojarzony głównie z dynamicznym rynkiem biurowym, dziś staje się pełnoprawnym, wielofunkcyjnym obszarem miejskim, gdzie przestrzeń pracy harmonijnie współistnieje z funkcjami mieszkaniowymi, rekreacyjnymi i kulturalnymi. Po raz czwarty analizujemy te zmiany, pokazując ich wpływ na kształt dzielnicy oraz komfort życia jej mieszkańców.
Ponownie przyglądamy się służewieckim biurom. Pokazujemy też, jak zmieniające się potrzeby biznesu oraz pracowników, w wyniku których dynamicznie rozwinęły się inne lokalizacje biurowe, wpłynęły na rozwój sektora mieszkaniowego i nowoczesnych konceptów living w tej części miasta. Widzimy, jak Służewiec stopniowo przekształca się w miejsce nie tylko do pracy, ale także do życia – z rozbudowaną infrastrukturą, zielonymi przestrzeniami oraz bogatą ofertą handlową, usługową i rozrywkową.
Zależy nam na ukazaniu kompleksowego obrazu zmian, które zachodzą na Służewcu. Analizujemy dane rynkowe dotyczące szeroko pojętego rynku nieruchomości, ale pokazujemy też, że współczesna miejska przestrzeń musi łączyć funkcjonalność z dbałością o komfort mieszkańców. Coraz większa liczba terenów zielonych, udogodnienia po godzinach pracy oraz rozwój lokalnej społeczności to dowody na to, że Służewiec podąża w kierunku nowoczesnej, zrównoważonej dzielnicy.
Mamy nadzieję, że nasza publikacja dostarczy cennych informacji i inspiracji zarówno inwestorom i pracownikom, jak i mieszkańcom zainteresowanym przyszłością tej części Warszawy.
Widzimy, jak Służewiec stopniowo przekształca się w miejsce nie tylko do pracy, ale także do życia – z rozbudowaną infrastrukturą, zielonymi przestrzeniami oraz bogatą ofertą handlową, usługową i rozrywkową.
Daniel Czarnecki, Dyrektor działu wynajmu powierzchni biurowych, reprezentacja właściciela
Tereny zielone i transport
Największe zmiany zaszły w obszarze, który przez lata był piętą achillesową Służewca. Przedłużenie ulicy Woronicza do Żwirki i Wigury, a następnie ulicy Suwak odblokowało dzielnicę w kierunku Ochoty. Z kolei otwarcie połączenia ulicy Suwak do Cybernetyki, pozwoliło na wyjazd w kierunku Ursynowa. Na poprawę sytuacji niebagatelny wpływ ma także zmiana organizacji ruchu na wylocie z ulicy Postępu w kierunku Marynarskiej.
Kolejnym elementem usprawnienia transportu jest rozwój infrastruktury rowerowej. Dziś można już wygodnie dojechać rowerem ze Służewca w kierunku Metra Wilanowska. W budowie są ważne fragmenty ścieżki rowerowej na ulicy Domaniewskiej, Marynarskiej, czy Postępu. Rower stanie się wygodną alternatywą dla chcących ominąć korki.
Biurowy Służewiec
Podaż
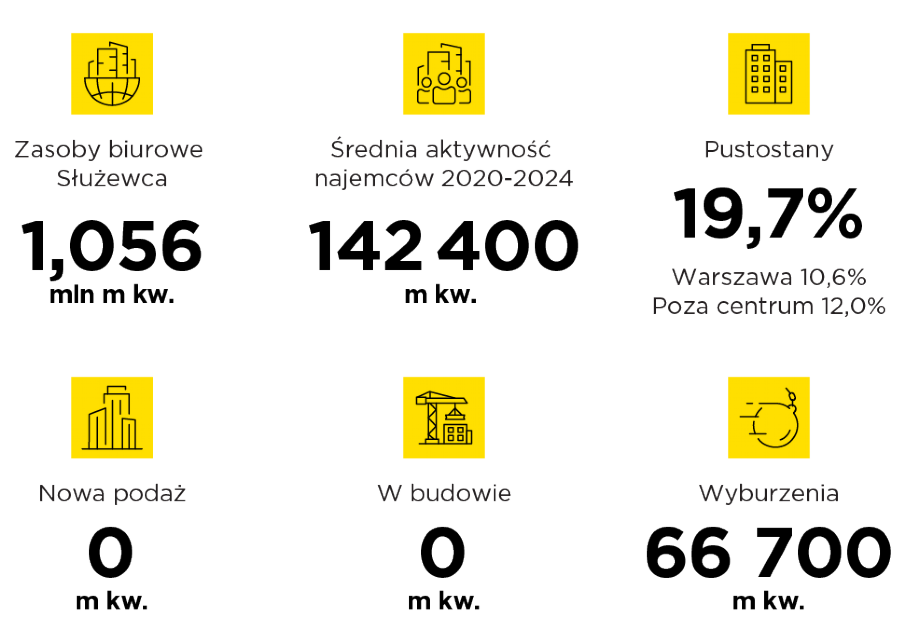
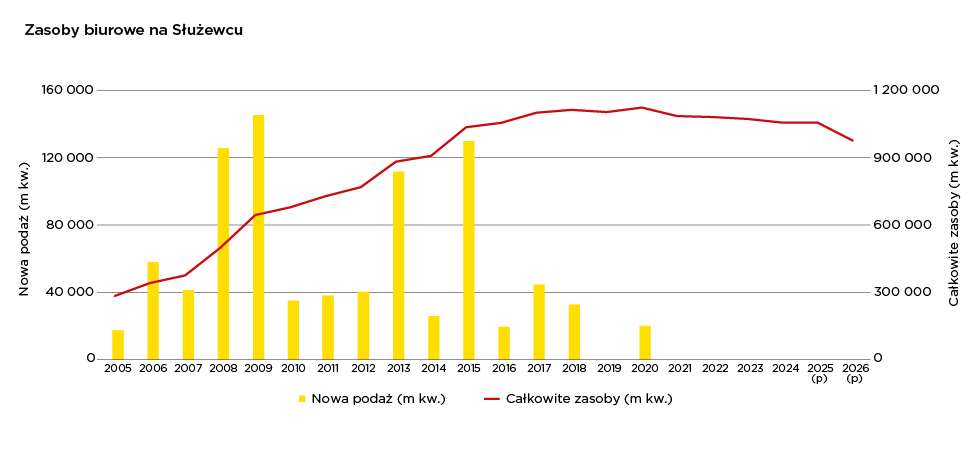
Powierzchnia biurowa zlokalizowana w 74 budynkach, stanowi 17% zasobów warszawskich i blisko 31% podaży zlokalizowanej poza centralnymi strefami. Służewiec jest jedyną strefą w Warszawie, w której na taką skalę dochodzi do zmniejszania wolumenu istniejących zasobów biur. Udział tego hubu w całkowitej podaży w Warszawie systematycznie spada, nie tylko ze względu na brak aktywności deweloperów i nowej podaży, ale również na wyburzenia biurowców o wysokim wskaźniku pustostanów i minimalnych (lub wręcz żadnych) postępach w wynajmowaniu powierzchni.
Ostatnim biurowcem, który powstał na Służewcu jest siedziba DSV przy ul. Taśmowej - jego budowa została ukończona w II kwartale 2020 r. Z kolei niedawno, bo w drugiej połowie 2024 r. byliśmy świadkami kolejnego wyburzenia biurowca, tym razem Curtis Plaza.
Około 37% podaży znajduje się w budynkach, które zrealizowane zostały w latach 2005-2009, 24% to te wybudowane w kolejnych pięciu latach, a nieznacznie ponad 23% stanowią budynki najnowsze, czyli wzniesione w latach 2015-2020. Warto zaznaczyć, że wiele budynków zostało zmodernizowanych lub jest w trakcie renowacji. Wśród nich są m.in. Diuna (dawniej Marynarska Business Park), T-Mobile Office Park czy Mokotów Nova.
Warszawa charakteryzuje się wysokim odsetkiem certyfikowanych zasobów – około 70% powierzchni biurowej posiada „zielony” certyfikat. Na Służewcu poziom ten jest jeszcze wyższy i przekracza 82%, co oznacza, że ponad 870 000 m kw. spełnia wymogi certyfikatu BREEAM lub LEED. Popularniejszym systemem jest BREEAM – 85% certyfikowanych zasobów charakteryzuje się tym systemem. Obecnie, spośród 74 budynków w strefie, 49 posiada świadectwo BREEAM lub LEED (odpowiednio 38 i 11) co oznacza, że ponad 2/3 budynków posiada certyfikat.
Biurowy Służewiec
Popyt
Bogata oferta biurowa i duży wolumen powierzchni biurowej zlokalizowanej na Służewcu powoduje, że strefa ta od lat utrzymuje się w ścisłej czołówce hubów z najwyższym udokumentowanym popytem brutto. Strefa ta co roku jest na podium zarówno pod względem liczby metrów kwadratowych, jak i procentowego udziału w popycie zarejestrowanym z Warszawie. Łącznie w latach 2017-2024 w służewieckich biurowcach wynajęto ponad 1,1 mln m kw., co stanowi 19% całkowitego popytu odnotowanego w stolicy i 37% tego ze stref poza centralnych. Na przestrzeni ostatnich 10 lat popyt na powierzchnie biurowe na Służewcu obniżał się.
Udział Służewca w całkowitym wolumenie wynajętej powierzchni w Warszawie spadł z około 27% w latach 2010-2014 do około 20% w latach 2015-2019, a w ostatnich 5 latach wyniósł 17%. W analizie popytu netto, czyli z wyłączeniem przedłużeń umów i ich renegocjacji, rejestrujemy spadek: z 27% w latach 2010-2014, przez 17% w latach 2015-2019, do 13% w latach 2020-2024.
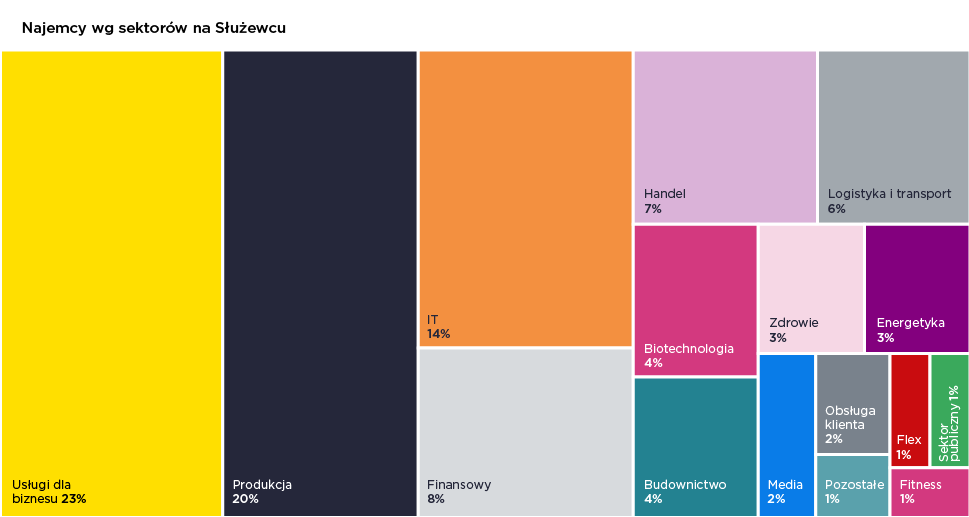
Z naszej analizy obejmującej około 660 firm działających na Służewcu wynika, że blisko 57% z nich działa w jednym z trzech sektorów: usług dla biznesu, przemysłu oraz IT (odpowiednio 23%, 20% i 14%). Wśród silnie reprezentowanych branż są również sektor finansowy (8%), handlowy (7%) oraz transport i logistyka (6%). Służewiec jest też popularny wśród firm z branży biotechnologicznej (ok. 30 firm), oraz tymi związanymi z branżą medyczną, w tym centra medyczne (ponad 20 firm).
Średnia powierzchnia biura wynajmowana na Służewcu między 2011 a 2024 rokiem to 1160 m kw. jeśli pod uwagę bierzemy każdy typ umowy. Jeśli natomiast wykluczymy z niej m.in. renegocjacje i ekspansje, wówczas średnia wielkość biura to 910 m kw. Zdecydowanie wyższe średnie dla nowych umów odnotowywane były do 2017 r. – blisko 1020 m kw., podczas gdy między 2018 a 2024 rokiem spadła do 770 m kw..
Biurowy Służewiec
Pustostany
Służewiec to strefa biurowa, która od dłuższego czasu pozostaje rejonem, w którym dostępność powierzchni oscyluje wokół 200 000 m kw., a współczynnik pustostanów dochodzi do 18-20%. W 2018 r. na Służewcu osiągnięty został szczytowy poziom udziału powierzchni niewynajętej w skali całego miasta - ponad 43% pustostanów znajdowało się właśnie w tej strefie, ale w kolejnych latach stopniowo się obniżał - do 28%-29% w 2021 i 2022 r. Pomimo wzrostu pustostanów w całym mieście w ostatnich latach, Służewiec odpowiada za mniej niż jedną trzecią powierzchni dostępnej w Warszawie. Na koniec 2024 r. wskaźnik pustostanów w strefie Służewiec wyniósł 19,7%, co przekłada się na 207 800 m kw. dostępnej powierzchni.
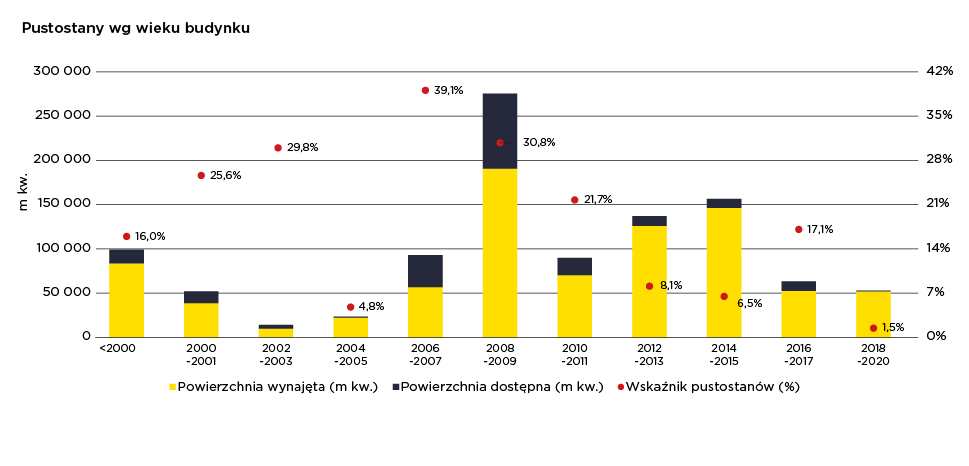
Pustostany w najstarszych budynkach wybudowanych do 2005 r. włącznie, generują 16,6% całkowitego pustostanu, a stanowią one mniej niż 18% całkowitych zasobów strefy. Jednocześnie najnowsze budynki (2014-2020) odpowiadają za prawie 39% całkowitych zasobów, a łącznie powierzchnia w nich dostępna jest nieznacznie niższa niż w tych najstarszych i odpowiadają one za 15,8% pustostanów. Budynki, które powstały w latach 2014-2015, są skomercjalizowane w blisko 94%. Prawie w pełni wynajęte są również budynki, które powstały między 2018 a 2020 rokiem (brak nowszych inwestycji na Służewcu) oraz te wybudowane w latach 2004-2005. Warto jednak zaznaczyć, że w obu przypadkach podaż biurowa oddana do użytkowania w tych okresach jest niska. Dla porównania, najwyższe współczynniki pustostanów notujemy w biurowcach z lat 2002-2003 – 29,8% (łącznie najmniej powierzchni oddanej do użytkowania w strefie); 2006-2007 – 39,1% oraz 2008-2009 – 30,8% (łącznie najwięcej powierzchni oddanej do użytkowania na Służewcu).
Z naszych analiz wynika, że ok. 117 000 m kw. biur jest dostępnych od trzech lat. Stanowi to aż 56% całej dostępnej na Służewcu powierzchni. 1/3 powierzchni pozostaje niewynajęta od 5 lat, a nieznacznie poniżej 22% to biura dostępne od 7 lat. Jeśli porównamy wakaty strukturalne na Służewcu z tymi w całej Warszawie, wówczas okazuje się, że 43% 3-letniego wakatu strukturalnego stolicy zlokalizowane jest właśnie w tym hubie. Udziały te rosną do około 48% jeśli porównamy zarówno wartości 5- i 7-letniego wakatu strukturalnego.
Rynek handlowo-usługowy
Przez lata Służewiec przede wszystkim rozpoznawalny był jako centrum biznesowe, a pierwszym skojarzeniem z rynkiem handlowym było Westfield Mokotów – centrum handlowe, w którym obecnie funkcjonują 234 sklepy i punkty usługowe, 30 restauracji i kawiarni, kino, siłownia oraz sala zabaw dla dzieci. Obiekt, który został otwarty w 2000 roku i kilkukrotnie rozbudowywany, oferuje obecnie ponad 68 000 m kw.
Szacujemy, że na Służewcu, w budynkach mieszkalnych oraz biurowcach, działa około 670 lokali handlowo-usługowo-gastronomicznych (z wyłączeniem oferty Westfield Mokotów). Najwięcej, bo ponad 100 jest restauracji i punktów małej gastronomii, których ofertę uzupełnia ok. 25 piekarni i cukierni oraz 30 kawiarni. Również około 100 jest różnego rodzaju sklepów z żywnością i napojami – od dużych supermarketów typu Aldi, Lidl oraz Biedronka, przez mniejsze sklepy jak Carrefour Express i Stokrotka Express, po wyspecjalizowane sklepy takie jak sklep mięsny i rybny, piekarnie, sklepy warzywno-owocowe oraz monopolowe.
Ważne na mapie usługowej tej części miasta są również usługi fryzjersko-kosmetyczne, które działają w około 85 lokalach.
Do dyspozycji mieszkańców, pracujących oraz odwiedzających są również centra medyczne (np. Enel-Med, Luxmed oraz Medicover), przedszkola (prywatne i publiczne), siłownie (również plenerowe) i centra fitnessu oraz inna oferta sportowa, jak np. korty do padla, joga czy zajęcia taneczne..
rynek living
Sektor living to część rynku nieruchomości komercyjnych obejmująca różne formy wynajmu mieszkań i lokali mieszkalnych, które - szczególnie na pewnym etapie życia - zastępują tradycyjne formy posiadania nieruchomości na własność. Dwie z nich to mieszkania na wynajem, znane również jako PRS, w tym co-living (Private Rented Sector), oraz PBSA (Purpose Built Student Accommodation).
Rynek PRS
Szacujemy, że na koniec 2024 r. w Polsce działało około 110 inwestycji PRS. Łącznie oferowały one blisko 20 400 mieszkań, co stanowi 0,1% łącznej liczby mieszkań w Polsce. Dla porównania, średnia liczba mieszkań oddawanych do użytkowania co roku w kraju pomiędzy 2015 a 2024 wynosi blisko 18 900.
Warszawski rynek mieszkań na wynajem jest największy w kraju. 37% wszystkich mieszkań na wynajem w formacie PRS zlokalizowanych jest w stolicy, a niewiele więcej, bo 39% to udział w ogólnej liczbie projektów PRS w kraju. Współczynnik udziału mieszkań typu PRS w łącznych zasobach mieszkań w Warszawie wynosi 0,7%.
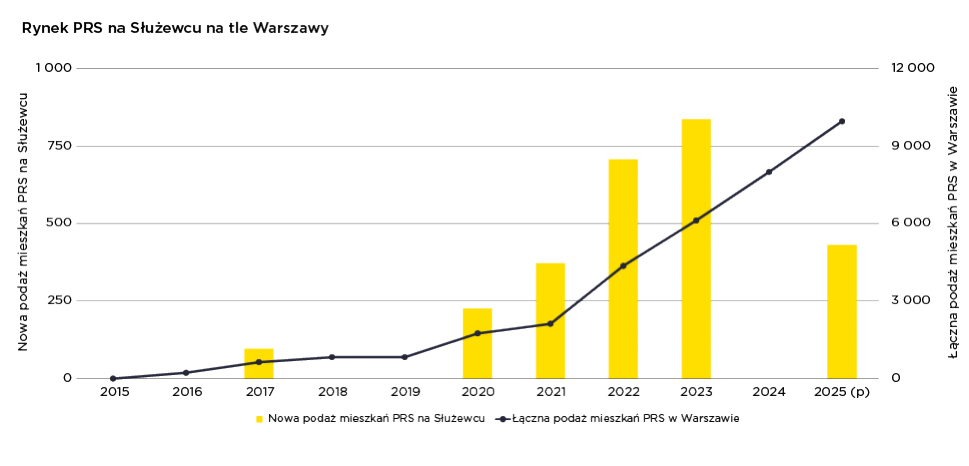
Rozwój rynku PRS przyspieszył zdecydowanie w ostatnich trzech latach – ¾ mieszkań działających w formule PRS znajduje się w inwestycjach uruchomionych w latach 2022-2024. Rok 2025 będzie rekordowy pod względem nowych mieszkań przeznaczonych na wynajem instytucjonalny oddanych do użytkowania. Szacujemy, że rynek może powiększyć się o kolejne ponad 7200 mieszkań, z których blisko 1300 działa już od pierwszego miesiąca roku obecnego roku.
Rynek warszawski jest właściwie lustrzanym odbiciem sytuacji w całym kraju – 73,4% łącznej liczby mieszkań typu PRS funkcjonuje w najnowszych inwestycjach. Ale w bieżącym roku spodziewamy się uruchomienia kolejnych inwestycji, w których łączna liczba mieszkań wyniesie ok. 1960 i będzie to drugi najwyższy wynik liczby mieszkań oddanych do użytkowania w inwestycjach PRS w historii.
Na Służewcu w 10 budynkach dedykowanych na wynajem w formule PRS w ofercie jest blisko 2240 mieszkań. Połowa budynków została oddana do użytkowania w tylko jednym 2023 r., ale odpowiadają one za blisko 57% łącznej podaży mieszkań na wynajem instytucjonalny w tej części miasta. Obecnie największą inwestycją, która oferuje 430 mieszkań, jest nieruchomość należąca do firmy Heimstaden położona przy ulicy Bokserskiej. Najmniejszą jest wspomniana wyżej inwestycja Funduszu Mieszkań na Wynajem przy ulicy Samochodowej, która oferuje niespełna 100 mieszkań.
W 2025 r. rynek PRS na Służewcu powiększy się o kolejną inwestycję, czyli LifeSpot, który powstaje przy Postępu 5a. Projekt ten będzie wówczas największym tego typu w okolicy, o kilkanaście mieszkań wyprzedzając obecnego lidera.
Rynek domów studenckich
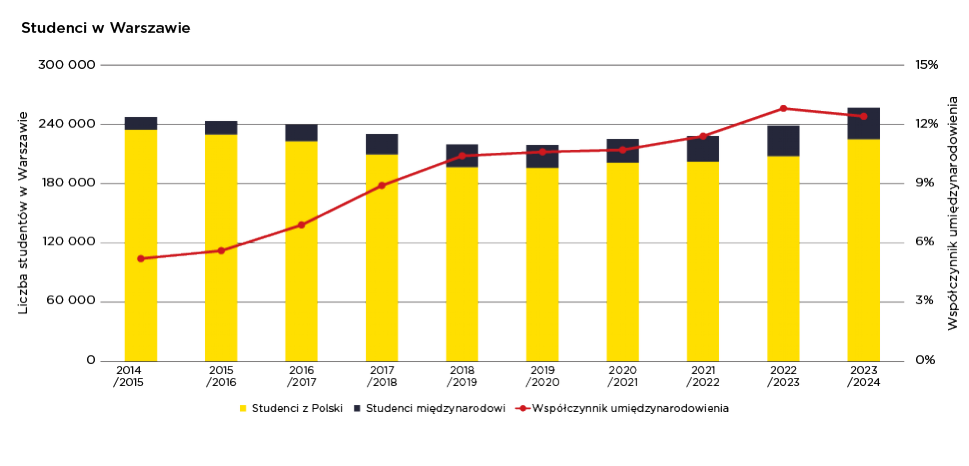
Warszawa jest największym ośrodkiem akademickim w Polsce i w Europie Środkowo-Wschodniej. Na 63 warszawskich uczelniach w roku akademickim 2023/2024 studiowało 256 765 studentów. Był to czwarty z kolei, i jednocześnie najwyższy wzrost populacji studentów w mieście (o 7,7% rok-do-roku).
Systematycznie wzrasta również populacja studentów zagranicznych – w 2023/2024 było ich blisko 31 900, dwuipółkrotnie więcej niż 10 lat wcześniej. Wśród międzynarodowych studentów najliczniejszą grupą są Ukraińcy, którzy stanowią 32,5% ich populacji oraz Białorusini z blisko 13% udziałem. Kolejne narodowości z udziałem 3%-4% to mieszkańcy Turcji, Indii, Azerbejdżanu, Uzbekistanu, Zimbabwe oraz Węgier.
W domach studenckich, które działają w Warszawie, można jednak zameldować tylko 7% studentów. Zdecydowana większość, bo aż 89% wszystkich miejsc, znajduje się w akademikach, których właścicielami są uczelnie (zarówno prywatne jak i publiczne).
Nowoczesnych domów studenta, których właścicielami są prywatni inwestorzy instytucjonalni jest w stolicy tylko cztery (łącznie 1373 miejsca). Kolejne trzy są obecnie w trakcie budowy, a po ich otwarciu liczba łóżek zwiększy się ponad dwukrotnie. Kolejne projekty są planowane.
Chociaż żadna z warszawskich uczelni nie jest zlokalizowana na Służewcu, to w niedalekiej odległości znajdują się m.in. Warszawski Uniwersytet Medyczny, Kampus Południowy Politechniki Warszawskiej, Wydziały Lingwistyki Stosowanej i Wydział Zarządzania Uniwersytetu Warszawskiego oraz Uczelnia Łazarskiego. Sąsiedztwo oraz dogodne połączenia z innymi częściami miasta, uczelniami i wydziałami tam zlokalizowanymi, to jedne z powodów, dla których dwa z czterech nowoczesnych prywatnych akademików zlokalizowane są w tej okolicy.
Właścicielem obu jest Kajima Student Housing Limited (spółka zależna należąca w całości do Kajima Europe i będąca częścią Kajima Corporation), a są to Student Depot Wilanowska oraz Student Depot Suwak. Pierwszy z nich, otwarty w 2023 roku, oferuje blisko 600 miejsc, w większości w jednoosobowych jednostkach. Drugi z nich, uruchomiony w 2019 r., to pierwszy w Warszawie akademik wybudowany przez prywatnego inwestora.
Wkrótce rozpoczną się budowy kolejnych dwóch inwestycji PBSA. Obie zaczną działać w roku akademickim 2026/2027. Jedna z nich zaoferuje około 600 miejsc i jest pierwszą inwestycją firmy Speedwell w Polsce. Drugi to inwestycja, w której operatorem będzie StudentSpace (wspólne przedsięwzięcie Echo Investment, Signal Capital Partners oraz Griffin Capital Partners) i zaoferuje 470 miejsc dla studentów.
Rynek inwestycyjny
W 2024 roku dokonano transakcji o wartości ponad 4,8 miliarda euro w ramach ponad 120 umów, co potwierdza wzrost aktywności inwestorów – wolumen był o 136% wyższy, a liczba transakcji ponad półtora raza większa niż w 2023 roku. Jest to podobny wynik do tego odnotowywanego w latach 2015-2017 (średnio 4,6 mld EUR), ale prawie o 30% niższy od średniego wolumenu z pięciu najbardziej aktywnych lat, czyli 2018-2022.
1/3 ze sfinalizowanych w 2024 r. transakcji inwestycyjnych dotyczyła nieruchomości zlokalizowanych w Warszawie, a w kolejnych pięciu, które obejmowały portfele nieruchomości, w stolicy zlokalizowana była co najmniej jedna z nich. Zdecydowana większość transakcji pojedynczymi nieruchomościami, bo ¾, dotyczyła biurowców, trzy transakcje zawarto w sektorze living.
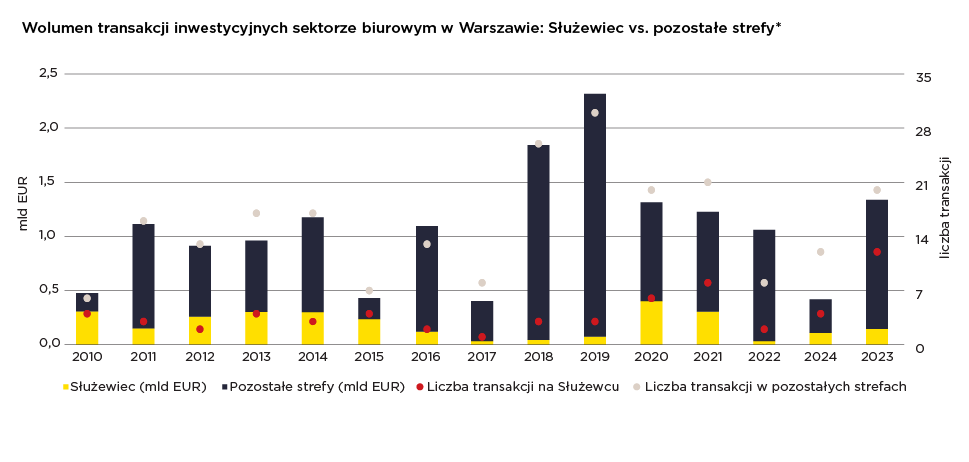
12 ze sprzedanych w 2024 r. warszawskich budynków biurowych zlokalizowanych jest na Służewcu. Wartość tych transakcji szacowana jest na ok. 146 mld EUR, co oznacza, że co jedenaste euro wydane na nieruchomości w Warszawie, wydane było właśnie na Służewcu.
Łączny udział transakcji w sektorze biurowym na Służewcu w całkowitej wartości transakcji biurowcami w Warszawie w latach 2020-2024 wyniósł blisko 19%, ale najwyższy, bo 31%, był w 2020 r., a w 2022 r. wyniósł tylko 3%. Wśród nieruchomości, które zmieniły właściciela w 2020 r. (jednocześnie rekordowy pod kątem wartości zawartych transakcji), były m.in. T-Mobile Office Park, Postępu 14, D48, Diuna i siedziba firmy DSV, która została oddana do użytku w 2020 r. i jest „najnowszym” biurowcem w zasobach tej strefy. W 2022 r. tylko dwie nieruchomości zostały sprzedane – NC3 oraz Iris Office Building.
Również w sektorze living są udokumentowane transakcje inwestycyjne, przy czym, do dzisiaj, wszystkie z nich są typu forward funding* lub forward purchase**. Dzięki takiej transakcji szwedzka spółka Heimstaden rozpoczęła swoją działalność w Polsce, kupując od Marvipol Development, portfel złożony z trzech nieruchomości, z której jedna zlokalizowana jest przy ul. Bokserskiej 54. Podobną drogę odbyła inna skandynawska spółka, czyli Nrep, która od zakupu ok. 1000 mieszkań od YIT w 2021 roku rozpoczęła swój rozwój nad Wisłą..
Rynek mieszkaniowy
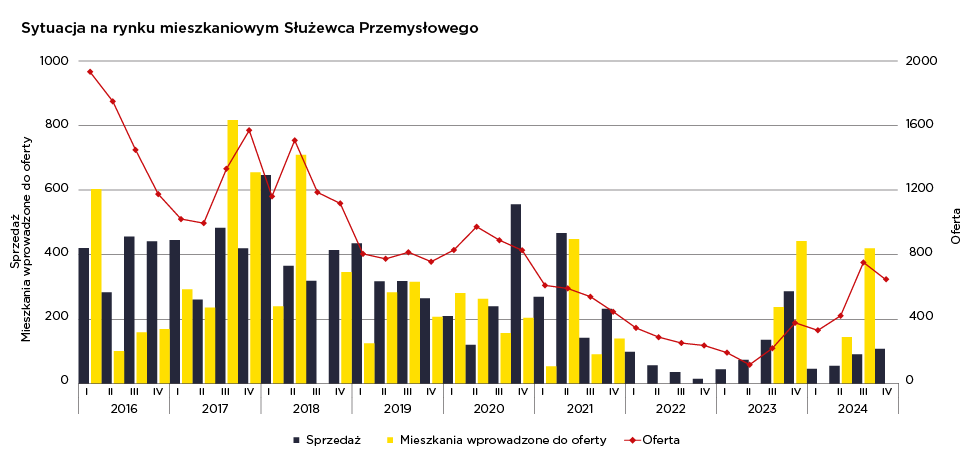
Bazując na historycznych wynikach sprzedażowych oraz uwzględniając perspektywiczną lokalizację Służewca Przemysłowego, analitycy REDNET Property Group prognozują, że popyt na tym obszarze będzie się w dalszym ciągu odbudowywał. Ponadto, Służewiec Przemysłowy stanowi jedno z największych zagłębi biurowych w Warszawie i jest miejscem pracy kilkudziesięciu tysięcy mieszkańców stolicy. Lokalizacja w pobliżu dużego skupiska biur stanowi perspektywiczną lokalizację dla rynku najmu. W związku z tym, mieszkania położone na terenie Służewca Przemysłowego cieszą się popytem wśród inwestorów, stanowiąc atrakcyjną formę lokowania kapitału. Bliskość miejsca pracy jest silną zachętą zarówno dla najemców, jak i potencjalnych nabywców mieszkań, którzy chcą zaoszczędzić czas przeznaczony na dojazd do miejsca pracy.
Trzeba mieć jednak na uwadze fakt, iż na rynek mieszkaniowy w tej lokalizacji wpływ może mieć wprowadzona w ostatnich latach praca w modelu hybrydowym lub zdalnym. Wiele firm zmieniło model pracy, co wpłynęło na zmianę preferencji nabywców dotyczących zakupu mieszkania w pobliżu miejsca pracy..
Lex deweloper - co po 2025 r.?
Uchwała mieszkaniowa stanowi obecnie jeden z czterech podstawowych aktów prawnych planowania przestrzennego. Pozostałymi są miejscowy plan zagospodarowania przestrzennego (plan miejscowy), decyzja o warunkach zabudowy oraz zintegrowany plan inwestycyjny (ZPI) uregulowane w ustawie z 27 marca 2003 r. o planowaniu i zagospodarowaniu przestrzennym (u.p.z.p.). Po wygaśnięciu lex deweloper, głównym środkiem planistycznym pozostanie plan miejscowy, stosowanie decyzji ma zostać znacznie ograniczone, a ZPI ma w założeniu ustawodawcy zastąpić uchwałę mieszkaniową jako instrument teoretycznie szybszy i dostosowany do potrzeb inwestycyjnych konkretnego inwestora.
Dodatkowo należy wspomnieć o studium uwarunkowań i kierunków zagospodarowania przestrzennego gminy, które do tej pory było aktem wewnętrznym wiążącym tylko organy administracyjne, a zostanie zastąpione powszechnie obowiązującym planem ogólnym gminy. Ma to nastąpić najpóźniej 1 stycznia 2026 r., kiedy wygasną wszystkie studia, a w ich miejsce mają wejść w życie uchwalone przez gminy plany ogólne.
CMS
Po godzinach - Dom Kultury "KADR"
Dom Kultury „KADR” to jedna z najbardziej nowoczesnych instytucji kulturalnych na mapie Warszawy. Historia Kadru sięga roku 1979, kiedy to za sprawą oddolnej, społecznej inicjatywy na Mokotowie powstał dom kultury. W jego początkowej działalności silnie wybrzmiewała specjalizacja filmowa. Dzisiejszy Kadr to miejsce otwarte na różnorodność, czerpiące z wielu dziedzin sztuki, innowacyjne i elastyczne.
Zmiana siedziby z pawilonów przy ul. Gotarda na budynek przy ul. Rzymowskiego 32 pociągnęła za sobą szereg fundamentalnych zmian w funkcjonowaniu domu kultury. Obecny Kadr to ponad 7000 m kw. nowoczesnej przestrzeni, obejmującej m.in. 15 pracowni tematycznych, salę widowiskową, studio nagrań i studio fotograficzne.
Kadr oferuje ponad 80 kursów tematycznych skierowanych do różnorodnych grupy wiekowych. Harmonogram zajęć stałych pozwala na systematyczne pogłębianie wiedzy i umiejętności pod okiem doświadczonej kadry instruktorów, oraz daje możliwość zaprezentowania swojego talentów szerszej publiczności.
Dodatkowo, Dom Kultury „KADR” dokłada wszelkich starań, aby zapewnić dostępność swojej przestrzeni osobom ze szczególnymi potrzebami. W tym celu wdrożono narzędzia wspierające dostępność, takie jak:
- pętla indukcyjna w recepcji wspomagająca osoby słabosłyszące,
- słuchawki ochronne, które można wypożyczyć na recepcji,
- pętla indukcyjna na sali widowiskowej, poprawiająca odbiór dźwięku dla osób korzystających z aparatów słuchowych.
Wprowadzony został również system nawigacyjno-informacyjny TOTUPOINT, który obejmuje zastosowanie urządzeń elektronicznych oraz aplikacji mobilnych, dzięki którym poruszanie się po budynku Domu Kultury „KADR” przy ul. Rzymowskiego 32 w Warszawie staje się prostsze i bardziej intuicyjne.
Dom Kultury "KADR"